گزارش فروش چیست و چه فرقی با گزارش کار و KPI دارد؟
گزارش فروش جمعبندیِ مبلغ و مقدارِ فروشِ انجامشده در یک بازهی زمانی است، به تفکیکِ چیزی که برای تصمیمگرفتن مهم است: مشتری، کالا، کارشناس، ماه، برند یا نوعِ فروش. پرسشی که جواب میدهد ساده است — «چقدر فروختیم، به چه کسی، از چه چیزی، و نسبت به قبل چطور؟» — و منبعش هم فقط یک چیز است: اسنادِ فروش، یعنی فاکتورها و برگشتیها. عددی که از جای دیگری بیاید (دفترچهی کارشناس، پیامِ پیامرسان، حافظهی مدیر) در گزارش فروش جایی ندارد.
در تیمهای فروش سه گزارشِ دیگر هم دستبهدست میشود که با گزارش فروش قاطی میشوند. فرقشان در چیزی است که میشمارند:
| گزارش | چه میشمارد | منبع | دورهی معمول |
|---|---|---|---|
| گزارش کارِ روزانه | فعالیت: تماس، جلسه، پیشفاکتورِ ارسالشده | خودِ کارشناس | روزانه |
| گزارش فروش | مبلغ و مقدارِ فروشِ انجامشده | فاکتور و برگشتی | ماهانه (و هفتگی) |
| KPI فروش | نسبتها و نرخها: نرخِ تبدیل، میانگینِ ارزشِ معامله | ترکیبِ فعالیت و فروش | هفتگی و ماهانه |
| پیشبینی فروش | فروشِ احتمالیِ آینده | فرصتهای باز | ماهانه و فصلی |
گزارشِ کارِ روزانه میگوید کارشناس امروز چه کرد؛ گزارش فروش میگوید آن کارها در پایانِ ماه چه نتیجهای داد. فرم و نمونهی گزارشِ روزانه را جدا در فرم گزارش کار روزانه کارشناس فروش آوردهایم. شاخصهایی که میگویند چرا عددِ فروش این شد موضوعِ KPI فروش است، و تخمینِ ماههای آینده از روی فرصتهای باز در پیشبینی فروش آمده است. این مقاله فقط دربارهی گزارش فروشِ ماهانه است: پولی که واقعاً فروختهاید.
شش برشِ اصلیِ گزارش فروش
«انواع گزارش فروش» در عمل یعنی یک عددِ کل که از زاویههای مختلف تقسیم شده است. شش برشِ زیر تقریباً در هر کسبوکارِ B2B لازم میشوند:
- به تفکیکِ مشتری (طرفحساب). چه کسی میخرد و چقدر. مهمترین خروجیاش «تمرکز» است: اگر پنج مشتری بیش از نیمی از فروش را میسازند، رفتنِ یکیشان یک ماهِ بد نیست، یک فصلِ بد است. مشتریهایی که ماهِ قبل خریدهاند و این ماه نه را هم از همین برش پیدا میکنید.
- به تفکیکِ کالا یا گروهِ کالا. چه چیزی فروش میرود، هم به مقدار و هم به مبلغ. این برش وقتی کنارِ سودِ ناخالص بنشیند معنی پیدا میکند؛ کالای پرفروش لزوماً پرسود نیست.
- به تفکیکِ کارشناس. چه کسی فروخته؛ مبنای محاسبهی پورسانت و ارزیابی. پیش از ساختنش تعریف کنید «کارشناسِ یک فاکتور» کیست: کسی که فاکتور را صادر کرده، یا مسئولِ پروندهی آن مشتری؟ این دو در بسیاری از شرکتها یکی نیستند.
- به تفکیکِ ماه. روند. فروشِ هر ماه را هم با ماهِ قبل مقایسه کنید و هم با همان ماهِ سالِ قبل؛ در بسیاری از بازارهای ایران، اسفند و فروردین را فقط با اسفند و فروردینِ سالِ قبل میشود سنجید.
- به تفکیکِ برند. برای شرکتهای پخش، واردکنندهها و نمایندگیها که با چند تأمینکننده کار میکنند و سرِ سهمیه و تخفیف با آنها مذاکره دارند (نمونهاش در CRM برای شرکت پخش و بازرگانی). شرطش این است که برند یک بار و یکشکل روی کالا ثبت شده باشد؛ وگرنه «سامسونگ» و «Samsung» دو برندِ جدا میشوند.
- به تفکیکِ نوعِ فروش. نقدی و اعتباری، عمده و خرده، پروژهای و قراردادی، داخلی و صادراتی — هر دستهبندیای که در شرکتِ شما معنی دارد. این برش نشان میدهد رشدِ فروش از کجا آمده و به چه قیمتی.
برشهای دیگری هم رایجاند — منطقه، شهر، کانالِ جذب — به شرطی که آن داده روی پروندهی مشتری یا سند ثبت شده باشد. یک قاعدهی کنترلی برای همهشان هست: جمعِ هر برش باید با جمعِ برشهای دیگر یکی باشد. اگر جمعِ گزارش به تفکیکِ مشتری ۵ میلیارد ریال است و جمعِ گزارش به تفکیکِ کالا ۴٫۸ میلیارد، یکی از دو گزارش چیزی را جا انداخته است — معمولاً برگشتیها، تخفیفِ کلیِ سند، یا ردیفهایی که کالا ندارند.
«فروش» دقیقاً یعنی چه؟ چهار تصمیم پیش از اولین عدد
رایجترین بحثِ جلسهی ماهانه همان است که اولِ مقاله گفتیم: دو عدد برای یک فروش. پیش از ساختنِ گزارش، این چهار تصمیم را یک بار بگیرید و بنویسید:
- پیشفاکتور یا فاکتور؟ پیشفاکتور پیشنهاد است، نه فروش؛ جایش در گزارشِ فرصتها و پیشبینی است. گزارش فروش از فاکتور ساخته میشود.
- کدام فاکتور؟ اگر فاکتورها پیش از قطعیشدن تأیید میخواهند، فاکتورِ «در انتظارِ تأیید» یا «ردشده» هنوز فروش نیست. فاکتورِ باطلشده هم نباید در هیچ جمعی بنشیند، حتی اگر هنوز در فهرست دیده میشود.
- با یا بیبرگشتی و تخفیف؟ «فروشِ ناخالص» جمعِ ردیفها پیش از تخفیف است و «فروشِ خالص» بعد از کسرِ تخفیف (هم تخفیفِ ردیف، هم سهمِ هر ردیف از تخفیفِ کلیِ سند) و برگشت از فروش. عددِ اصلیِ مدیریت فروشِ خالص است. تصمیمِ دیگر این است که برگشتی در ماهِ ثبتِ خودش کم شود یا در ماهِ فاکتورِ اصلی؛ اولی سادهتر است، چون گزارشِ ماههای بستهشده را عوض نمیکند.
- با یا بیمالیات؟ مالیات بر ارزش افزوده درآمدِ شرکت نیست؛ از مشتری گرفته و به سازمانِ امورِ مالیاتی پرداخت میشود. پس در تحلیلِ مدیریتی فروش را بیمالیات بیاورید. عددِ با مالیات برای نقدینگی و وصول کاربرد دارد — چون مشتری همان را میپردازد — ولی این دو عدد را هرگز با هم مقایسه نکنید.
هزینههای جانبیِ روی فاکتور (حمل، بیمه، بستهبندی) هم یک تصمیمِ کوچکِ پنجماند: درآمدِ فروشاند یا جبرانِ هزینه؟ هر جوابی بدهید، آن را در یک خط زیرِ عنوانِ گزارش بنویسید؛ مثلاً: «فروش = فاکتورهای فروشِ تأییدشده و باطلنشده، منهای برگشتی، بعد از تخفیف، بیمالیات و بیهزینهی حمل». همین یک خط بخشِ بزرگی از بحثهای جلسه را حذف میکند.
نمونه گزارش فروش ماهانه: قالبِ قابلِ چاپ و راهنمای پرکردن
گزارش فروشِ ماهانهی خوب در دو صفحه جا میشود: صفحهی اول خلاصه و مقایسه، صفحهی دوم جدولهای برش، سنیِ مطالبات و توضیحِ مدیرِ فروش. قالبِ زیر را میتوانید همینجا از مرورگر چاپ کنید یا ستونهایش را در اکسل بسازید؛ ستونِ آخر میگوید هر عدد از کجا بیاید.
| شرکت / شرکتِ زیرمجموعه | |
| ماهِ گزارش و بازهی تاریخ | |
| تهیهکننده و تاریخِ تهیه | |
| تعریفِ «فروش» در این گزارش | |
| واحدِ مبلغ | ریال / میلیون ریال |
| ردیف | این ماه | ماهِ قبل | از کجا بیاوریم |
|---|---|---|---|
| فروشِ ناخالص (پیش از تخفیف) | جمعِ ردیفهای فاکتورهای فروشِ قطعیِ ماه | ||
| تخفیف (ردیف و کلی) | تخفیفِ ردیفها + تخفیفِ کلیِ همان فاکتورها | ||
| برگشت از فروش | برگشتیهای ثبتشده در ماه، بعد از تخفیف و بیمالیات | ||
| فروشِ خالص | ناخالص − تخفیف − برگشتی | ||
| مالیات بر ارزش افزوده | مالیاتِ فاکتورها منهای مالیاتِ برگشتیها | ||
| جمع با مالیات | فروشِ خالص + مالیات | ||
| تعدادِ فاکتور / برگشتی | شمارشِ اسناد؛ باطلشدهها نه | ||
| تعدادِ مشتریِ خریدار | مشتریانِ متمایز با دستِکم یک فاکتور در ماه | ||
| هدفِ ماه و درصدِ تحقق | هدفِ مصوب؛ فروشِ خالص ÷ هدف | ||
| سودِ ناخالص و درصدِ آن | فروشِ خالص − بهای تمامشده (بخشِ بعد) | ||
| مطالباتِ سررسیدگذشته | گزارشِ سنیِ مطالبات در روزِ آخرِ ماه |
صفحهی دوم سه جدولِ همشکل دارد — به تفکیکِ مشتری، گروهِ کالا و کارشناس — هرکدام با ستونهای «فروشِ خالص» و «سهم از کل» و ردیفِ «جمع» که باید دقیقاً با فروشِ خالصِ صفحهی اول یکی باشد. در جدولِ مشتری پنج یا ده مشتریِ اول را جدا بیاورید و بقیه را زیرِ «سایر» جمع کنید؛ جدولِ دویستردیفی را کسی نمیخواند. جدولِ کالا ستونهای «بهای تمامشده» و «سود ناخالص» هم میگیرد و جدولِ کارشناس ستونهای «هدف» و «درصدِ تحقق». گزارش با سه خطِ توضیحِ مدیرِ فروش تمام میشود: چه شد، چرا، و ماهِ بعد چه میکنیم.
نمونهی پرشده با اعدادِ فرضی
گزارشِ مهرِ ۱۴۰۵ یک «شرکتِ نمونه»ی فرضی؛ مبلغها به میلیون ریال، نامها ساختگی، و نرخِ مالیات ۱۰٪ فرضی است — در گزارشِ واقعی نرخِ قانونیِ روز را بگذارید. تعریفِ فروش: فاکتورهای فروشِ تأییدشده و باطلنشده، منهای برگشتی، بعد از تخفیف، بیمالیات.
| ردیف | مهر | شهریور | تغییر |
|---|---|---|---|
| فروشِ ناخالص | ۵٬۶۰۰ | ۴٬۵۰۰ | +۲۴٪ |
| تخفیف | ۴۰۰ | ۳۰۰ | +۳۳٪ |
| برگشت از فروش | ۲۰۰ | ۲۰۰ | بیتغییر |
| فروشِ خالص | ۵٬۰۰۰ | ۴٬۰۰۰ | +۲۵٪ |
| مالیات بر ارزش افزوده (۱۰٪ فرضی) | ۵۰۰ | ۴۰۰ | +۲۵٪ |
| جمع با مالیات | ۵٬۵۰۰ | ۴٬۴۰۰ | +۲۵٪ |
| تعدادِ فاکتور / برگشتی | ۶۲ / ۳ | ۵۱ / ۲ | +۲۲٪ فاکتور |
| تعدادِ مشتریِ خریدار | ۴۱ | ۳۵ | +۱۷٪ |
| هدف و درصدِ تحقق | ۵٬۲۰۰؛ ۹۶٪ | ۴٬۵۰۰؛ ۸۹٪ | +۷ واحدِ درصد |
| سودِ ناخالص و درصدِ آن | ۱٬۴۰۰؛ ۲۸٪ | ۱٬۰۸۰؛ ۲۷٪ | +۳۰٪ |
| مطالباتِ سررسیدگذشته | ۲٬۵۰۰ | ۲٬۱۰۰ | +۱۹٪ |
| مشتری (فرضی) | فروش خالص | سهم از کل |
|---|---|---|
| مشتریِ الف | ۹۰۰ | ۱۸٪ |
| مشتریِ ب | ۷۰۰ | ۱۴٪ |
| مشتریِ ج | ۶۰۰ | ۱۲٪ |
| مشتریِ د | ۴۰۰ | ۸٪ |
| مشتریِ هـ | ۴۰۰ | ۸٪ |
| سایر (۳۶ مشتری) | ۲٬۰۰۰ | ۴۰٪ |
| جمع (۴۱ مشتری) | ۵٬۰۰۰ | ۱۰۰٪ |
| گروه کالا (فرضی) | فروش خالص | سهم | بهای تمامشده | سود ناخالص | درصد سود |
|---|---|---|---|---|---|
| گروه کالای الف | ۲٬۲۵۰ | ۴۵٪ | ۱٬۸۰۰ | ۴۵۰ | ۲۰٪ |
| گروه کالای ب | ۱٬۵۰۰ | ۳۰٪ | ۱٬۰۵۰ | ۴۵۰ | ۳۰٪ |
| خدمات نصب و راهاندازی | ۷۵۰ | ۱۵٪ | ۳۰۰ | ۴۵۰ | ۶۰٪ |
| سایر کالاها | ۵۰۰ | ۱۰٪ | ۴۵۰ | ۵۰ | ۱۰٪ |
| جمع | ۵٬۰۰۰ | ۱۰۰٪ | ۳٬۶۰۰ | ۱٬۴۰۰ | ۲۸٪ |
| کارشناس (فرضی) | تعداد فاکتور | فروش خالص | سهم | هدف | درصد تحقق |
|---|---|---|---|---|---|
| کارشناسِ ۱ | ۲۵ | ۲٬۰۰۰ | ۴۰٪ | ۲٬۰۰۰ | ۱۰۰٪ |
| کارشناسِ ۲ | ۲۲ | ۱٬۷۵۰ | ۳۵٪ | ۱٬۹۰۰ | ۹۲٪ |
| کارشناسِ ۳ | ۱۵ | ۱٬۲۵۰ | ۲۵٪ | ۱٬۳۰۰ | ۹۶٪ |
| جمع | ۶۲ | ۵٬۰۰۰ | ۱۰۰٪ | ۵٬۲۰۰ | ۹۶٪ |
| سررسید نشده | ۱ تا ۳۰ روز | ۳۱ تا ۶۰ روز | ۶۱ تا ۹۰ روز | بیش از ۹۰ روز | جمع |
|---|---|---|---|---|---|
| ۳٬۵۰۰ (۵۸٪) | ۱٬۲۰۰ (۲۰٪) | ۶۰۰ (۱۰٪) | ۳۰۰ (۵٪) | ۴۰۰ (۷٪) | ۶٬۰۰۰ |
توضیحِ مدیرِ فروش (نمونه): «فروشِ خالص ۲۵٪ از شهریور بیشتر شد ولی ۴٪ زیرِ هدف ماند؛ بیشترِ کمبود از کارشناسِ ۲ است که دو قراردادش به آبان افتاد. خدمات نصب ۱۵٪ فروش بود ولی حدودِ ۳۲٪ سودِ ناخالص را ساخت؛ در آبان آن را در هر پیشفاکتور پیشنهاد میکنیم. ۴۰۰ میلیون ریال مطالباتِ بیش از ۹۰ روز پیگیریِ مستقیمِ مدیرِ فروش را لازم دارد.»
دو نکته در همین نمونه عمدی است. اول، پنج مشتری ۶۰٪ فروش را ساختهاند — عددی که در خلاصه دیده نمیشود و فقط برشِ مشتری نشانش میدهد. دوم، مطالباتِ سررسیدگذشته ۱۹٪ بیشتر شده؛ فروشی که وصول نشود فقط از انبار به دفترِ مطالبات جابهجا شده است. فرمها و ابزارهای رایگانِ دیگرِ فروش را در نمونه فایلها و ابزارهای فروش گذاشتهایم.
سودِ ناخالص در گزارش فروش: بهای تقریبی یا بهای قیمتگذاریشده؟
فروشِ بیشتر لزوماً سودِ بیشتر نیست؛ برای همین گزارش فروشِ کامل ستونِ «سودِ ناخالص» دارد: فروشِ خالص منهای بهای تمامشدهی همان کالاهای فروختهشده. مشکل در «بهای تمامشده» است؛ دو راه برای بهدستآوردنش هست و نتیجهی این دو یکی نیست.
- بهای تقریبی: قیمتِ خریدی که هنگامِ صدورِ فاکتور روی کالا ثبت بوده (معمولاً آخرین قیمتِ خرید). همان روز در دسترس است و برای نگاهِ هفتگی کافی است، ولی دقیق نیست: اگر کالای امروز را ماهها پیش و با قیمتِ دیگری خریدهاید، یا قیمتِ خریدِ ثبتشده کهنه است، سود بیشتر یا کمتر از واقعیت نشان داده میشود. کالایی که اصلاً قیمتِ خرید ندارد، با بهای صفر، سودِ صددرصدیِ دروغین میسازد.
- بهای قیمتگذاریشده: بهایی که بعد از «قیمتگذاریِ موجودی» به دست میآید؛ یعنی همهی ورودیها و خروجیهای انبار تا یک تاریخ با یک روش — معمولاً میانگینِ موزون یا FIFO (اولین صادره از اولین وارده) — قیمت میخورند. دقیق و همخوان با حسابداری است، ولی تا همهی رسیدها بها نگیرند و هزینههای جانبیِ خرید سرشکن نشوند، نمیشود اجرایش کرد.
راهِ عملی ترکیبِ هر دوست: در طولِ ماه با بهای تقریبی کار کنید و بالای ستون بنویسید «تقریبی»؛ گزارشِ رسمیِ ماه را بعد از قیمتگذاریِ موجودیِ همان ماه ببندید. ردیفهایی را که بها ندارند علامت بزنید تا کسی به سودشان تکیه نکند. و یادتان باشد سودِ ناخالص هنوز سودِ شرکت نیست؛ حقوق، اجاره و بازاریابی در صورتِ سود و زیان کم میشوند. مرزِ گزارشهای مدیریتیِ فروش با دفاترِ حسابداری را در تفاوت CRM، ERP و نرمافزار حسابداری توضیح دادهایم.
گزارش مطالبات و سنیِ مطالبات کنارِ گزارش فروش
در فروشِ اعتباری، فاکتور پایانِ کار نیست؛ پول وقتی رسیده که چک وصول شده باشد. شرکتی که هر ماه رکوردِ فروش میزند و مطالباتش هم هر ماه بزرگتر میشود، در واقع کالا را به اعتبار جابهجا کرده است. برای همین کنارِ گزارش فروش یک جدولِ کوچک لازم است: سنیِ مطالبات (Aging).
سنیِ مطالبات ماندهی وصولنشدهی هر مشتری را بر حسبِ اینکه چند روز از سررسیدش گذشته دسته میکند؛ معمولاً در پنج ستون: سررسیدنشده، ۱ تا ۳۰ روز، ۳۱ تا ۶۰ روز، ۶۱ تا ۹۰ روز و بیش از ۹۰ روز. سه نکته در ساختنش:
- از سررسید بشمارید، نه از تاریخِ فاکتور. فاکتورِ نودروزهای که دیروز صادر شده عقبافتاده نیست؛ اگر از تاریخِ فاکتور بشمارید، همهی فروشهای مدتدار عقبافتاده به نظر میرسند.
- فاکتورِ مدتدار را بیسررسید نگذارید. طلبی که سررسید ندارد هرگز در هیچ ستونی «عقبافتاده» نمیشود و از چشمِ گزارش پنهان میماند.
- روندِ ستونِ آخر را دنبال کنید، نه فقط جمع را. مطالباتِ بیش از ۹۰ روز که ماهبهماه بزرگتر میشود، زودتر از هر عددِ دیگری خبرِ مشتریِ بدحساب یا ناراضی را میدهد.
اینکه سررسیدها چطور ثبت، یادآوری و وصول شوند، موضوعِ مقالهی CRM با صدور فاکتور رسمی و وصول مطالبات است، و تعیینِ سقفِ اعتبار برای مشتریانی که ستونِ آخرشان بزرگ میشود در اعتبارسنجی مشتری و سقف اعتبار آمده است.
نمودار و داشبورد فروش: روند و سهمِ هر گروه
جدول برای جزئیات است و نمودار برای دیدنِ جهت. در گزارش فروش دو نمودار بیشترِ کار را میکنند:
- نمودارِ روند: یک ستون برای هر دوره — روزانه یا هفتگی برای کارِ عملیاتی، ماهانه برای جلسهی مدیریت، فصلی و سالانه برای دیدنِ فصلیبودنِ بازار. دورهای که فروش نداشته باید با صفر بیاید، نه اینکه از محورِ زمان حذف شود؛ وگرنه نمودار یک ماهِ خالی را پنهان میکند.
- نمودارِ سهم: سهمِ هر مشتری، کالا، برند یا کارشناس از کلِ فروش. بیش از هشت تا ده گروه را جدا نشان ندهید و بقیه را زیرِ «سایر» جمع کنید؛ نمودارِ دایرهایِ سیقاچ چیزی نمیگوید.
«داشبورد فروش» همین نمودارها بهاضافهی چند عددِ کلیدی است که هر روز نگاه میشوند: فروشِ خالصِ دوره، فاصله تا هدف، درصدِ سودِ ناخالص و مطالباتِ عقبافتاده. داشبورد جای گزارشِ ماهانه را نمیگیرد — گزارشِ ماهانه سند است، با تعریف و توضیحِ مدیر، و داشبورد چراغِ راهنمایی. دو اشتباهِ رایجش هم کنارِ هم گذاشتنِ عددِ با مالیات و بیمالیات است، و نمودارهای سهبعدی که اندازهها را کج نشان میدهند.
گزارش فروشِ چندشرکتی: گروهِ شرکتها و چند دفتر
گروههایی که چند شرکتِ حقوقی دارند — مثلاً یک شرکتِ بازرگانی و یک شرکتِ خدمات، یا چند دفترِ استانی با حسابِ جدا — دو نگاه لازم دارند: گزارشِ هر شرکت جدا، چون هر شرکت دفاتر و اظهارنامهی مالیاتیِ خودش را دارد؛ و گزارشِ جمعِ گروه برای مدیرعامل. چند قاعده این دو را قابلِ اعتماد نگه میدارد:
- تعریفِ «فروش» در همهی شرکتها یکی باشد؛ جمعزدنِ فروشِ بیمالیاتِ یک شرکت با فروشِ با مالیاتِ دیگری عددِ بیمعنی میدهد.
- هر فاکتور مالِ شرکتِ صادرکنندهاش است، نه شرکتی که مشتری را آورده.
- اگر شرکتهای گروه به هم میفروشند، پیش از جمعزدن آن فروشها را جدا کنید؛ وگرنه یک کالا دو بار فروش حساب میشود.
- جدولِ تلفیقی را به شکلِ «یک ستون برای هر شرکت + ستونِ جمع» بسازید، نه فقط یک عددِ کل؛ تا معلوم باشد رشد یا افت از کدام شرکت آمده.
گزارش فروش در ملل CRM: کجاست و با چه قاعدهای میشمارد
تا اینجا گفتیم گزارش فروشِ درست چه دارد. در ملل CRM فاکتورها، برگشتیها و پروندهی مشتری در یک نرمافزارند، پس گزارش فروش مستقیم از خودِ اسناد ساخته میشود و لازم نیست هر ماه چند فایلِ اکسل را کنارِ هم بچسبانید. نامِ داخلِ «» همان چیزی است که در نرمافزار میبینید.
- «مرور فروش» («بخش حسابداری ← فروش»): گزارشِ اصلیِ فروش با زبانههای «طرفحساب»، «کالا»، «کارشناس» (صادرکنندهی فاکتور)، «نوع فروش»، «ماه» (ماهِ شمسیِ تاریخِ فاکتور) و «برند». هر زبانه تعدادِ سند، مقدار، فروش خالص، تخفیف، مالیات و جمع را با ردیفِ جمع نشان میدهد و جمعِ همهی زبانهها یکی است. فیلترها: «از تاریخ» (پیشفرض اولِ سالِ شمسی)، «تا تاریخ»، «نوع سند» (رسمی، غیررسمی، مشخص نشده)، «کارشناس» (فقط برای مدیر)، تیکِ «کسر برگشتیها» و در اکانتِ چندشرکتی ردیفِ «شرکت:» با دکمهی «همهی شرکتها» و نامِ هر شرکت. این صفحه را فقط کسی میبیند که اجازهی دیدنِ فاکتورها را دارد.
- قاعدهی شمارش در «مرور فروش»: فقط فاکتورِ فروشِ تاییدشدهی نهایی و باطلنشده شمرده میشود؛ پیشفاکتور و فاکتورِ در انتظار یا ردشده نه. با «کسر برگشتیها» (پیشفرض روشن) برگشت از فروش با علامتِ منفی کم میشود. «فروش خالص» بعد از تخفیفِ ردیف و سهمِ هر ردیف از «تخفیف کلی» است و «جمع» یعنی فروشِ خالص بهاضافهی مالیات؛ هزینهی جانبیِ سند در این گزارش نیست.
- چاپ، اکسل و فیلترِ ذخیرهشده: «چاپ» برگهی همان زبانه را با سربرگِ شرکت باز میکند، «خروجی اکسل» همان جدول را با ردیفِ جمع و شیتِ راهنما میدهد، و در «سوابق» فیلترِ پرتکرار را با یک نام ذخیره میکنید.
- سود: زبانهی «سود (تقریبی)» فقط برای کسی که اجازهی «دیدنِ قیمت خرید» دارد، به تفکیکِ کالا با «بهای تمامشده»، «سود ناخالص» و «درصد سود». بها همان «قیمت خرید / بهای تمامشده پیشفرض (ریال)» ی کارتِ کالا در لحظهی صدورِ فاکتور است؛ عددی که دستی یا با ورودِ اکسلِ کالا پر میشود و با فاکتورِ خرید خودکار عوض نمیشود. ردیفِ زرد یعنی دستِکم یک ردیفِ فاکتورش بهای صفر داشته و سودش قابلِ اتکا نیست. اگر کلِ بازه در صفحهی «ارزش موجودی و بهای تمامشده» با «اجرای قیمتگذاری تا تاریخ» (فقط مدیرِ شرکت) قیمتگذاری شده باشد، همین زبانه «سود (بر اساسِ قیمتگذاریِ انبار)» نام میگیرد و بهای میانگینِ موزون را به کار میبرد.
- «نمودارهای فروش و مطالبات» («گزارشهای مدیریتی»): زبانهی «روند فروش» با «دوره» (روزانه، هفتگی از شنبه، ماهانه، فصلی، سالانه)، «گروهبندی» (مشتری، کالا، برند، کارشناس یا شرکت) و «سقف ردیف» که بقیه را زیرِ «سایر» جمع میکند؛ دورههای بیفروش با صفر میآیند. زبانهی «مطالبات» سنیِ مطالبات را برای هر سازمان در ستونهای «سررسید نشده»، «۱ تا ۳۰ روز»، «۳۱ تا ۶۰ روز»، «۶۱ تا ۹۰ روز» و «بیش از ۹۰ روز» نشان میدهد. این زبانه همیشه وضعیتِ «تا امروز» است و «از تاریخ» و «تا تاریخ» رویش اثری ندارند؛ پس عددِ پایانِ ماه را همان روزِ آخرِ ماه چاپ کنید یا با «خروجی اکسل» نگه دارید. هر دو زبانه «چاپ» و «خروجی اکسل» دارند.
- «خلاصهی مالی شرکت» در صفحهی خانه، برای مدیرِ شرکت یا دارندهی اجازهی دیدنِ اسنادِ حسابداری: هشت عدد، از جمله «فروش (با مالیات)»، «مطالباتِ باز» و «مطالباتِ عقبافتاده»، با کشوی بازه از «سالانه» تا «روزانه».
- فهرستِ فاکتورها: فیلترِ تاریخ، «نوع سند»، «وضعیت» و «کارشناس»، ردیفِ «جمعِ مبلغِ این فیلتر» (باطلشدهها در جمع نیستند) و دکمههای «چاپ فهرست» و «خروجی اکسل».
- چند شرکتِ زیرمجموعه: «فروش کالا به تفکیک شرکت» برای هر کالا و هر شرکت ستونهای «مقدار» و «مبلغ (ریال)» و کنارشان ستونِ «جمع» را میدهد؛ «روند فروش» هم گروهبندیِ «شرکت» دارد.
یک نکته که در خودِ نرمافزار عمدی است: همهی صفحهها «فروش» را یکسان نمیشمارند — همان بحثِ بخشِ «فروش دقیقاً یعنی چه». اگر دو عدد با هم نخواند، اول این جدول را ببینید:
| جایی که عدد را میبینید | «فروش» در آن یعنی |
|---|---|
| «مرور فروش» | فاکتورِ تاییدشدهی نهایی و باطلنشده؛ با «کسر برگشتیها» منهای برگشتی؛ «فروش خالص» بیمالیات و «جمع» با مالیات |
| «روند فروش» در «نمودارهای فروش و مطالبات» | فاکتورِ فروشِ تاییدشدهی نهایی و باطلنشده، همیشه منهای برگشت از فروش (بیتیک)، بعد از تخفیف، بیمالیات |
| «فروش (با مالیات)» در «خلاصهی مالی شرکت» | مبلغِ کلِ فاکتورِ فروشِ باطلنشدهی تاییدشده (از جمله «تایید سرپرست» که هنوز منتظرِ مدیر است)، منهای برگشت از فروش، با مالیات و هزینهی جانبی؛ پس عمداً با «مرور فروش» و «روند فروش» فرق دارد |
| «جمعِ مبلغِ این فیلتر» در فهرستِ فاکتورها | مبلغِ کلِ فاکتورهای باطلنشدهی همان فیلتر، با مالیات و هزینهی جانبی و بیکسرِ برگشتی؛ با «وضعیت» = «همه» فاکتورِ در انتظار و ردشده هم در جمعاند |
| «فروش کالا به تفکیک شرکت» | فاکتورِ فروشِ باطلنشده با هر وضعیتِ تأیید (در انتظار و ردشده هم)، منهای برگشت از فروش، بعد از همهی تخفیفها، بیمالیات و بیهزینهی جانبی؛ با تیکِ «پیشفاکتورها هم حساب شوند» پیشفاکتورِ ردنشدهای هم که هنوز فاکتور نشده میآید |
| «گزارش فروش بر اساس برند» (پایینِ صفحهی «برندها») | وضعیتِ تأیید اثر ندارد؛ برگشت از فروش کم نمیشود و تخفیفِ کلیِ سند لحاظ نمیشود |
| «بهای تمامشدهی فروش» در «ارزش موجودی و بهای تمامشده» | هر فاکتورِ فروشِ باطلنشده منهای برگشت از فروش |
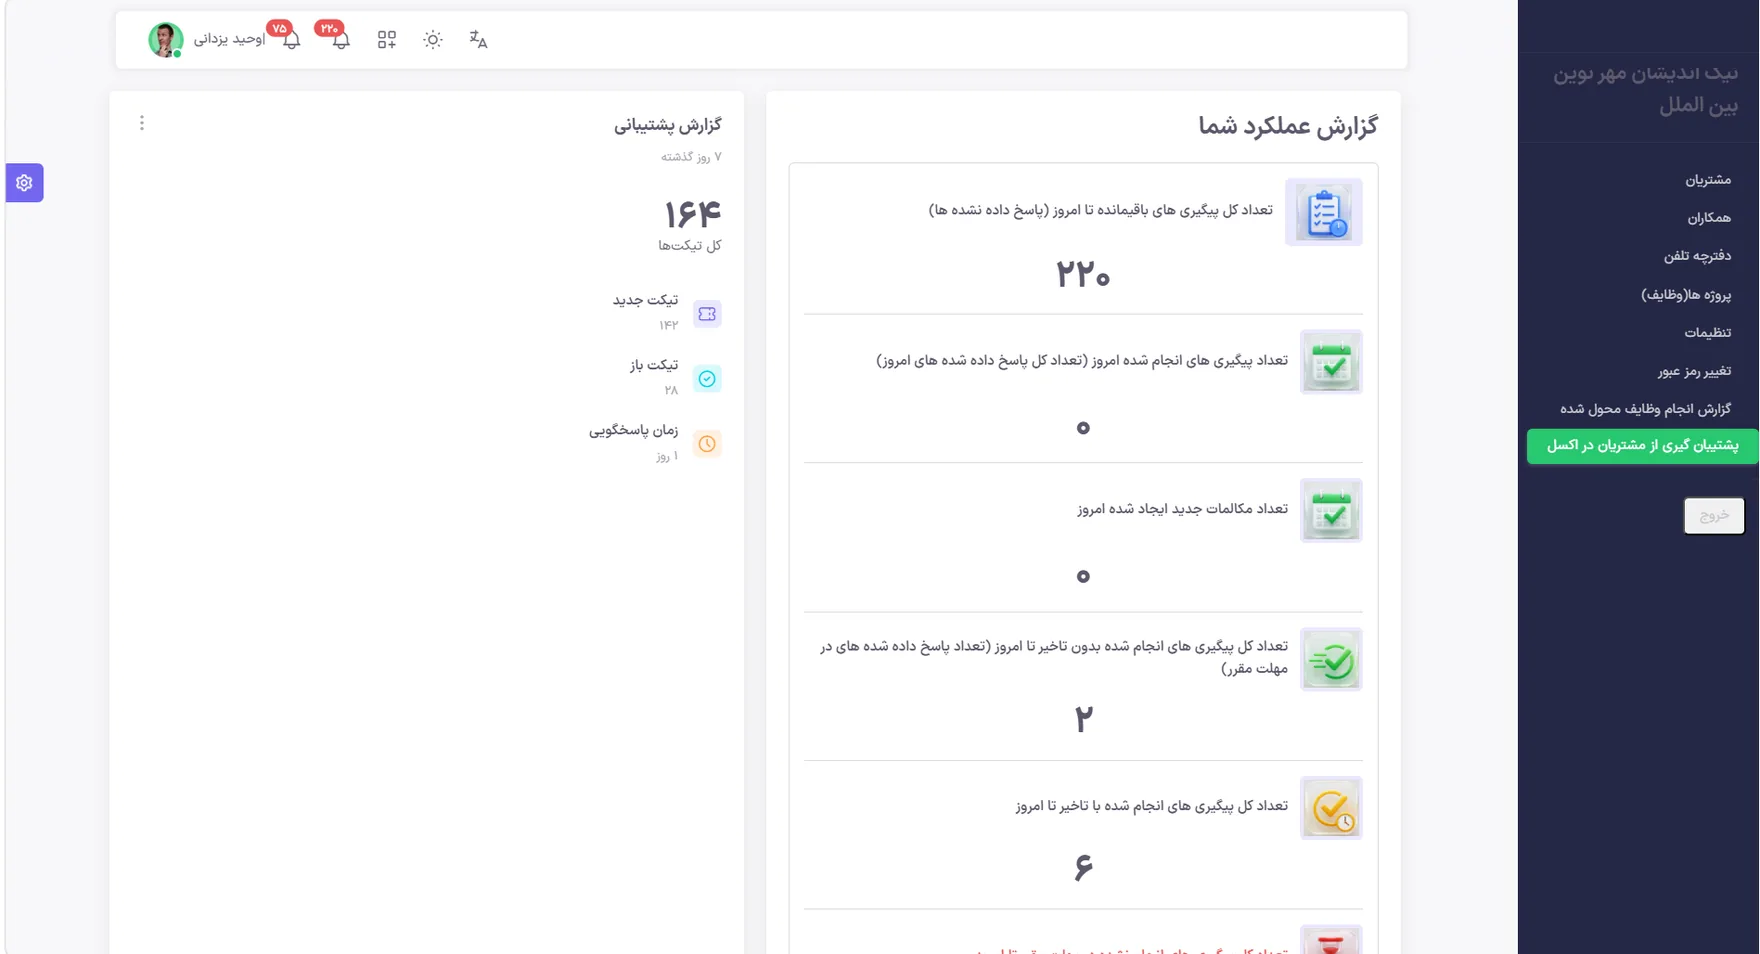
برای گزارشِ ماهانه، «مرور فروش» را منبعِ اصلی بگیرید: قاعدهاش همان تعریفی است که در این مقاله پیشنهاد کردیم و جمعِ زبانههایش با هم میخواند. برای فعالیتِ هر همکار (مکالمات، وظایف و فاکتورهایش در یک بازه) هم «گزارش کارکرد» با دکمهی «دانلود PDF برای چاپ» هست؛ هر کارمند گزارشِ خودش را میبیند و مدیرِ شرکت گزارشِ هر همکار را.
| قابلیت | در ملل CRM | توضیح |
|---|---|---|
| گزارش فروش به تفکیکِ مشتری، کالا، کارشناس، نوع فروش، ماه و برند | ✓ داریم | زبانههای «مرور فروش» با جمعِ یکسان |
| کسرِ برگشتی و تخفیفِ کلی | ✓ داریم | تیکِ «کسر برگشتیها»؛ سهمِ هر ردیف از «تخفیف کلی» |
| سودِ ناخالص به تفکیکِ کالا | ✓ داریم | «سود (تقریبی)»، و بعد از قیمتگذاریِ انبار «سود (بر اساسِ قیمتگذاریِ انبار)» |
| چاپ با سربرگ، اکسل و ذخیرهی فیلتر | ✓ داریم | «چاپ»، «خروجی اکسل» و «سوابق» |
| نمودارِ روند و سهمِ هر گروه | ✓ داریم | «روند فروش» با «دوره»، «گروهبندی» و «سقف ردیف» |
| سنیِ مطالبات | ✓ داریم | زبانهی «مطالبات»، از «سررسید نشده» تا «بیش از ۹۰ روز» |
| چند شرکتِ زیرمجموعه کنارِ هم | ✓ داریم | «فروش کالا به تفکیک شرکت» با ستونِ «جمع» |
| هدفِ فروش (تارگت) برای هر کارشناس | بهزودی | امروز ستونِ هدف را خودتان در خروجیِ اکسل اضافه میکنید |
| داشبوردِ BI | بهزودی | امروز نمودارها همان «نمودارهای فروش و مطالبات» است |
«مرور فروش» و «نمودارهای فروش و مطالبات» از تازهترین بخشهای مللاند؛ قابلیتهای تازهی هر ماه، پس از انتشار، در تازههای ملل CRM میآیند. بقیهی راهنماها هم در فهرست مقالات هستند.
پرسشهای متداول دربارهی گزارش فروش
گزارش فروش چیست؟
گزارش فروش جمعبندیِ مبلغ و مقدارِ فروشِ یک بازه است، به تفکیکِ مشتری، کالا، کارشناس، ماه، برند یا نوعِ فروش. منبعش فاکتورها و برگشتیهاست و جواب میدهد چقدر، به چه کسی و از چه چیزی فروختهایم.
گزارش فروش ماهانه چه بخشهایی دارد؟
یک خلاصه (فروشِ ناخالص، تخفیف، برگشتی، فروشِ خالص، مالیات و مقایسه با ماهِ قبل و هدف)، سه جدولِ برش به تفکیکِ مشتری، کالا و کارشناس، سودِ ناخالص، سنیِ مطالبات و توضیحِ کوتاهِ مدیرِ فروش. تعریفِ «فروش» هم باید بالای گزارش نوشته شود.
پیشفاکتور در گزارش فروش حساب میشود؟
نه. پیشفاکتور پیشنهاد است و هنوز فروش نیست؛ جایش در گزارشِ فرصتها و پیشبینیِ فروش است. گزارش فروش از فاکتورِ قطعی و باطلنشده ساخته میشود و برگشتیها از آن کم میشوند.
فروش را با مالیات گزارش کنیم یا بیمالیات؟
برای تحلیلِ مدیریتی بیمالیات، چون مالیات بر ارزش افزوده درآمدِ شرکت نیست. عددِ با مالیات برای نقدینگی و وصول به کار میآید. مهم این است که بالای گزارش بنویسید کدام است و این دو عدد را با هم مقایسه نکنید.
سنی مطالبات چیست؟
جدولی که مطالباتِ وصولنشده را بر حسبِ روزهای گذشته از سررسید دسته میکند: سررسیدنشده، ۱ تا ۳۰، ۳۱ تا ۶۰، ۶۱ تا ۹۰ و بیش از ۹۰ روز. کنارِ گزارش فروش نشان میدهد فروشِ بیشتر واقعاً به پول تبدیل شده یا نه.
در ملل CRM پیشفاکتور و فاکتورِ تأییدنشده در «مرور فروش» میآیند؟
نه. «مرور فروش» فقط فاکتورِ فروشِ تاییدشدهی نهایی و باطلنشده را میشمارد و با تیکِ «کسر برگشتیها» برگشت از فروش را کم میکند. «فروش کالا به تفکیک شرکت» قاعدهی دیگری دارد: فاکتورِ در انتظار و ردشده را هم میشمارد و با تیکِ «پیشفاکتورها هم حساب شوند» پیشفاکتورِ ردنشدهای را که هنوز فاکتور نشده هم میآورد. «گزارش فروش بر اساس برند» هم وضعیتِ تأیید را نمیبیند.